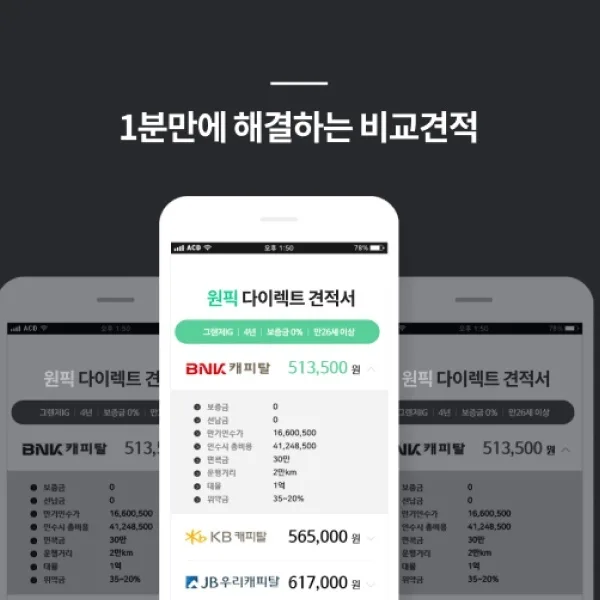
1단계: 차종과 조건 정하기
먼저 탈 차종과 트림, 옵션, 색상을 정합니다. 그다음 기간(36·48·60개월 등), 연간 약정거리, 보증금과 선납금 비율, 만기에 반납할지 인수할지를 정하면 견적이 정확해집니다. 아직 차종을 못 정했다면 비슷한 가격대 두세 차종의 견적을 함께 받아 월 비용을 비교해 보는 것도 방법입니다.
운전자 범위와 연령도 이 단계에서 정합니다. 본인만 운전할지, 배우자나 가족도 운전할지에 따라 보험 조건과 렌트료가 달라집니다.
2단계: 견적 비교와 신용 심사
여러 곳에서 견적을 받아 같은 조건으로 맞춘 뒤 비교합니다. 마음에 드는 견적이 있으면 렌트사가 신용 심사를 진행합니다. 심사 결과에 따라 무보증으로 가능한지, 보증금이 필요한지가 정해집니다. 심사 과정에서 소득이나 재직 확인 서류를 요청받을 수 있습니다.
신용 조회 기록이 짧은 기간에 여러 번 남는 것이 걱정된다면, 견적 비교는 먼저 충분히 하고 심사는 계약할 곳을 정한 뒤 진행하는 순서가 좋습니다. 신용불량 상태라면 심사 통과가 어렵습니다.
3단계: 계약과 출고 대기
심사가 끝나면 계약서를 씁니다. 계약서에는 차량 정보, 기간, 월 렌트료, 보증금·선납금, 약정거리와 초과 요금, 보험 조건, 중도 해지 수수료, 만기 인수가가 들어 있어야 합니다. 특히 중도 해지 수수료는 생각보다 커서 계약 전에 꼭 확인하세요.
인기 차종은 계약 후 출고까지 몇 주에서 몇 달이 걸리기도 합니다. 대기 기간 동안 차량 가격이 오르면 렌트료가 바뀌는지, 연식 변경이 있으면 어떻게 처리하는지도 확인해 두세요. 썬팅이나 블랙박스 같은 기본 장착 품목이 있는 상품이라면 출고 때 장착 상태를 확인합니다.
4단계: 운행과 만기
운행 중에는 정기 점검과 소모품 교체 조건을 상품에 맞게 챙기세요. 정비 포함 상품이라면 어디서 어떻게 받는지, 미포함이라면 직접 관리해야 합니다. 사고가 나면 렌트사 보험으로 처리하고, 자차 면책금만큼은 본인이 부담합니다.
만기가 되면 반납, 인수, 연장 가운데 고릅니다. 반납 때는 외관 손상과 주행거리를 정산하고, 인수 때는 계약 때 정한 인수가를 내고 명의를 이전합니다. 인수할 때는 취득세가 다시 생긴다는 점도 기억하세요.
신차장기렌트, 이런 분께 맞습니다
목돈을 차에 묶고 싶지 않은 분, 보험료가 높은 사회초년생, 차량 관리와 세금 납부를 신경 쓰고 싶지 않은 분, 몇 년마다 새 차로 바꾸고 싶은 분께 신차장기렌트가 맞는 경우가 많습니다. 반대로 한 차를 오래 타고, 보험 경력이 길어 보험료가 낮은 분은 할부 구매가 총비용에서 유리한 경우가 많습니다.
어느 쪽이 맞는지는 렌트셈 총비용 계산기에 내 보험료와 조건을 넣어 보면 금방 보입니다. 견적을 받았다면 월 렌트료를 직접 넣어 비교하세요.
함께 알아 두면 좋은 점
출고 때는 차량 외관과 실내, 옵션 장착 상태를 계약서와 하나씩 대조해 확인하세요. 썬팅 농도, 블랙박스 설치 위치와 작동, 코일매트 같은 기본 장착 품목도 이때 확인합니다. 문제가 있으면 인수 확인서에 서명하기 전에 말해야 처리가 쉽습니다.
출고 직후 며칠 동안은 차량 상태를 사진으로 남겨 두면 반납 때 원래 있던 흠집인지 운행 중 생긴 흠집인지 구분하기 쉽습니다.
만기가 다가오면 몇 달 전에 렌트사에서 반납·인수·연장 의사를 묻는 연락이 옵니다. 그 전에 중고차 시세와 인수가를 비교해 두면 결정이 빨라집니다. 연장을 고르면 월 렌트료가 다시 계산되니 새 조건을 확인하세요.